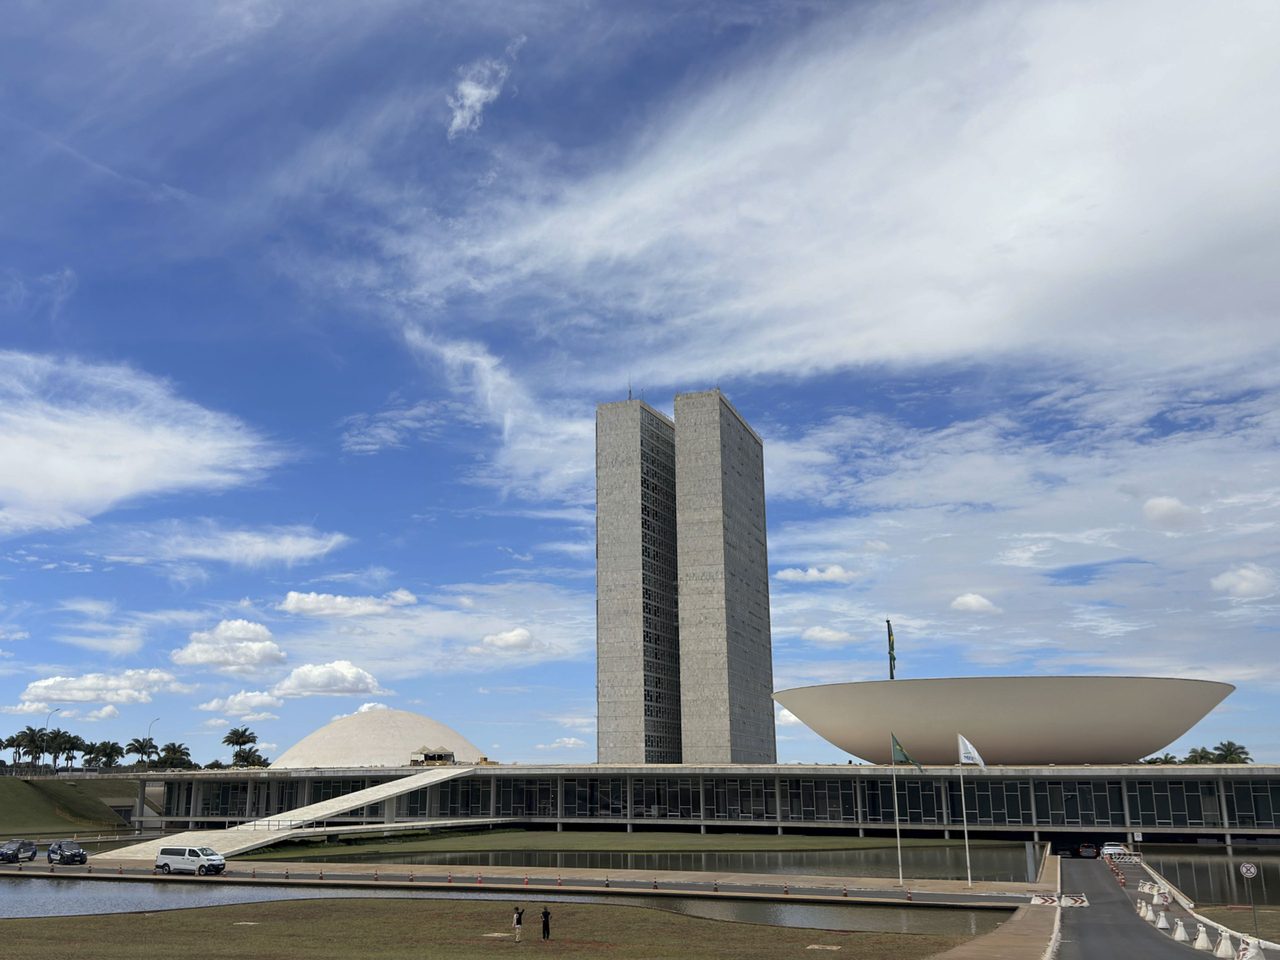
O Congresso Nacional vai definir a partir de 2027 o alcance de eventuais ajustes na reforma tributária, cujas regras constitucionais e etapas de transição já começam a entrar em vigor nos próximos anos.
Pelo calendário da Emenda Constitucional nº 132/2023 e de legislações complementares, a CBS passa a substituir o PIS e a Cofins em 2027. Na mesma data, o IBS estreia com taxa de teste de 0,1%, enquanto o IPI é zerado para a maioria dos itens.
A substituição do ICMS e do ISS pelo IBS está programada para ter início em 2029. A transição prevê a implementação total do novo modelo tributário em 2033.
Mudanças pontuais nas normas já entram na pauta política. Daniella Marques afirmou na quarta-feira (7) que um eventual mandato do PL buscará eliminar o mecanismo de split payment, previsto para se tornar obrigatório nas transações entre empresas em 2028.
Haroldo da Silva declarou que o presidente da República não tem atribuição para revogar normas constitucionais de forma isolada. De acordo com ele, caberá aos congressistas que assumem em 2027 decidir o que será preservado ou recalibrado no texto.
O Parlamento também poderá analisar 13 vetos da Lei Complementar nº 227/2026 que continuam válidos para deliberação em 2027, caso não entrem em votação antes. João Henrique Gasparino explicou que a anulação de um veto exige 257 votos na Câmara dos Deputados e 41 no Senado Federal.